Ouvrir un compte représente l’occasion idéale pour poser une organisation financière durable et sans effort. En s’appuyant sur les offres de la Banque Populaire pour ouvrir un compte, il devient simple de programmer des transferts automatiques dès la réception du salaire. Cette méthode évite le casse-tête des opérations manuelles chaque mois et garantit la constitution d’une épargne régulière en toute autonomie.
Réponse directe : Répartir ses virements consiste à programmer, dès l’ouverture du compte, un virement permanent du compte courant vers une épargne (livret ou compte dédié), exécuté un à deux jours après la date de réception du salaire, pour un montant représentant une part raisonnable du revenu — ajustable selon les charges fixes.
Qu’est-ce qu’un virement permanent et pourquoi le configurer dès l’ouverture du compte ?
Un virement permanent est un ordre de virement automatique exécuté à date fixe, pour un montant fixe, vers un bénéficiaire désigné à l’avance. Une fois paramétré depuis votre espace client, il se répète chaque mois sans intervention. Contrairement au virement ponctuel qui ne part qu’une seule fois, il s’inscrit dans la durée. Et contrairement au prélèvement — qui part à l’initiative d’un créancier (fournisseur d’énergie, bailleur, impôts) — le virement permanent reste sous votre contrôle total : vous choisissez le bénéficiaire, le montant et la date.
L’intérêt de le configurer dès les premiers jours du compte tient à un principe simple : l’épargne part avant toute dépense. En déclenchant automatiquement le transfert vers un livret un à deux jours après l’arrivée du salaire, vous ne « voyez » plus cette somme sur votre compte courant. Elle n’alimente ni les dépenses impulsives, ni les arbitrages de fin de mois.
Dernier point rassurant : un virement permanent n’a rien de figé. Vous pouvez le modifier, le suspendre ou l’annuler à tout moment depuis votre espace client, sans frais dans la plupart des offres grand public et sans justification à fournir. Un salaire qui change, un loyer qui augmente, un projet qui se précise : le dispositif s’adapte en quelques clics.
Scénario de départ : salaire reçu le 1er du mois sur le compte courant, virement permanent programmé le 2 vers un livret d’épargne. L’épargne est sécurisée avant les premières dépenses du mois.
La méthode en trois étapes pour organiser ses virements
La méthode tient en trois étapes à suivre dans l’ordre : lister les charges fixes, fixer un montant d’épargne réaliste, puis programmer le virement juste après la date de réception du salaire. Cette séquence évite les deux pièges classiques — épargner trop et finir à découvert, ou épargner trop peu et ne jamais rien mettre de côté.
- Lister les postes fixes mensuels : loyer ou crédit immobilier, assurances, abonnements (énergie, internet, téléphone, transports), remboursements de crédit. Additionnez ces montants pour connaître le socle incompressible de dépenses.
- Déterminer un montant d’épargne réaliste : soustrayez les charges fixes du salaire net, puis réservez une marge pour les dépenses courantes (alimentation, loisirs, imprévus). Le solde donne une fourchette d’épargne mensuelle soutenable, à exprimer en pourcentage du salaire pour qu’il reste ajusté dans le temps.
- Programmer le virement permanent juste après la date du salaire : choisissez une date d’exécution située un à deux jours ouvrés après la date habituelle de réception du salaire. Vérifiez au passage les limites et conditions prévues dans votre offre groupée de services : nombre de virements permanents gratuits inclus, plafond éventuel, conditions de modification.
Une règle pratique utile consiste à raisonner en pourcentage du salaire plutôt qu’en montant figé. Pour un salaire net de 2 000 €, une épargne mensuelle représentant 10 % du revenu correspond à 200 € ; pour 2 500 €, à 250 €. Si le salaire évolue, la logique reste la même et le réajustement du virement permanent ne prend que quelques clics. Les pourcentages présentés ici ne constituent pas une recommandation chiffrée universelle : ils dépendent de votre situation personnelle, de vos charges et de vos projets.
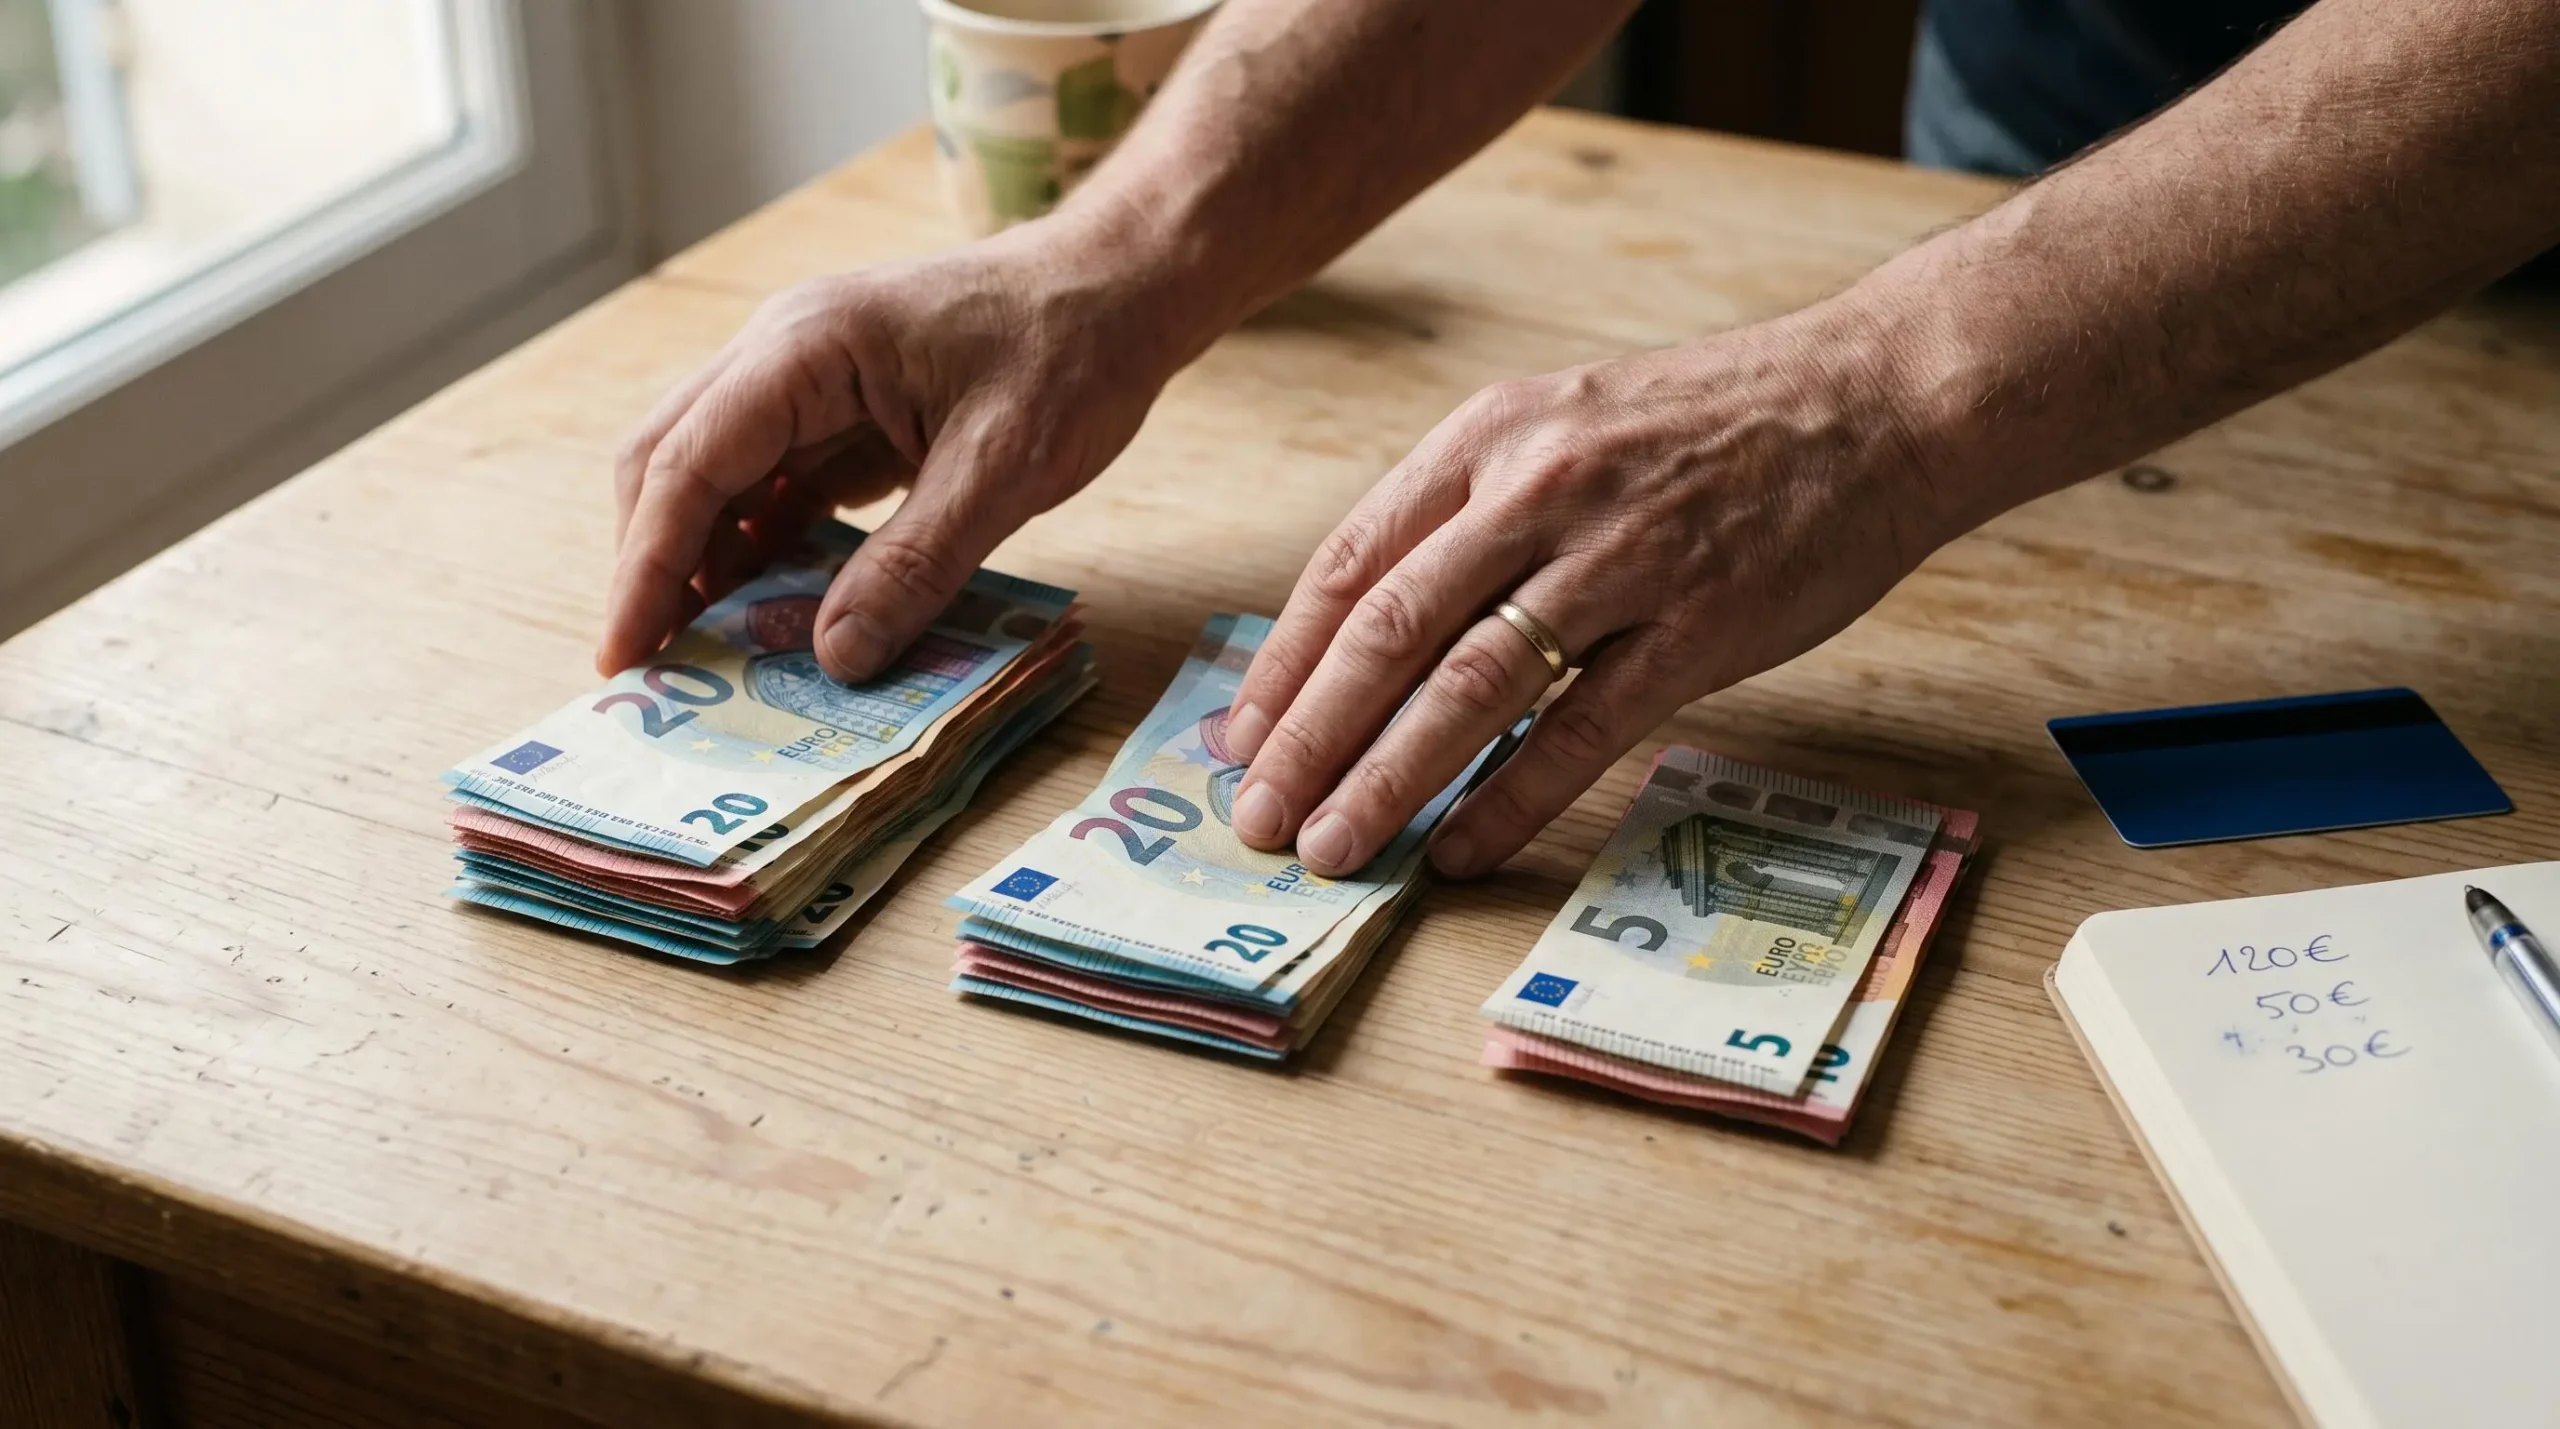
Un exemple de répartition type peut servir de point de départ. Compte courant : il reçoit le salaire et absorbe les charges fixes (prélèvements automatiques du loyer, des abonnements, des impôts) ainsi que les dépenses courantes payées par carte. Livret ou compte épargne : alimenté par un virement permanent exécuté le lendemain du salaire, pour un montant correspondant à la capacité d’épargne identifiée à l’étape précédente. Cette architecture simple suffit à la plupart des situations.
Quel compte bancaire choisir pour faciliter la gestion de ses virements ?
Pour que l’automatisation reste simple et peu coûteuse, trois critères concrets méritent d’être examinés avant toute signature : la gratuité des virements permanents, le nombre autorisé par l’offre et la qualité de l’interface de paramétrage en ligne. Un virement permanent qui coûte quelques euros à chaque exécution finirait par grignoter l’épargne qu’il est censé construire.
- Gratuité et plafond des virements permanents : vérifier si les virements internes (vers un compte épargne de la même banque) et externes (vers un établissement différent) sont inclus dans l’offre.
- Interface de paramétrage : la possibilité de créer, modifier ou suspendre un virement permanent directement depuis l’application mobile ou l’espace client web, sans passer par un conseiller.
- Services d’épargne programmée intégrés : certaines banques proposent des fonctionnalités de répartition automatique ou d’arrondi sur les achats, utiles pour compléter le virement permanent principal.
- Contenu de l’offre groupée de services : lire la plaquette tarifaire et la liste des services inclus avant signature, car les conditions varient d’une banque à l’autre.
Les caractéristiques précises des formules bancaires (notamment les dispositifs d’aide à la mobilité bancaire ou les options de gestion de compte) doivent être vérifiées directement sur les fiches produits et les documents tarifaires officiels des établissements, qui prévalent sur toute information générique.
Vérifier avant de signer : les conditions tarifaires et le périmètre exact des services inclus dans l’offre groupée (nombre de virements, plafonds, modalités de modification) varient selon les banques et les formules. La documentation officielle de l’établissement fait référence.
Changer de banque sans perdre l’organisation de ses virements
Le service d’aide à la mobilité bancaire permet de transférer automatiquement vos virements et prélèvements récurrents vers votre nouveau compte, dès lors que vous signez un mandat de mobilité auprès de la banque d’accueil. Encadré par le décret n° 2016-73 du 29 janvier 2016, ce service est gratuit et obligatoire pour les banques. D’après la fiche officielle sur la mobilité bancaire publiée par le Ministère de l’Économie, la nouvelle banque se charge des démarches auprès des émetteurs, et la fermeture du compte d’origine n’est pas une obligation.
Côté délais, le cadre fixé par les textes et détaillé dans le bilan officiel de la mobilité bancaire prévoit notamment que la banque d’origine communique sous 5 jours ouvrés les informations relatives aux virements et prélèvements récurrents à la banque d’accueil, qui dispose ensuite de délais réglementés pour lancer les démarches. Les émetteurs (employeur, bailleur, fournisseurs) sont informés et disposent d’un délai pour mettre à jour vos coordonnées bancaires.
Deux points de vigilance toutefois. D’abord, le service de mobilité couvre les virements et prélèvements récurrents, mais pas les virements permanents que vous aviez vous-même programmés depuis votre ancien espace client vers un compte d’épargne (surtout si ce dernier est hébergé dans un autre établissement) : ceux-ci doivent souvent être recréés manuellement sur le nouveau compte. Ensuite, après la bascule, prenez le temps de vérifier dans les semaines qui suivent que chaque virement attendu arrive bien, et que chaque prélèvement est bien pris en charge par le bon émetteur.
Cas pratique
Scénario hypothétique : un salarié change de banque et signe un mandat de mobilité auprès de la nouvelle. Dans les semaines qui suivent, son salaire est bien versé sur le nouveau compte et ses prélèvements récurrents (loyer, énergie, abonnements) sont repris automatiquement. En revanche, le virement permanent de 200 € qu’il avait programmé vers son livret d’épargne doit être recréé manuellement depuis le nouvel espace client, en choisissant une date d’exécution deux jours après la nouvelle date de réception du salaire. L’organisation est reconstituée en quelques minutes.
Quelles erreurs éviter avec ses virements automatiques ?
La plupart des mauvaises surprises liées aux virements automatiques tiennent à trois erreurs évitables : un virement d’épargne programmé trop tôt dans le mois, un montant trop élevé par rapport à la réalité des charges, ou un paramétrage figé qui n’évolue plus alors que la situation personnelle a changé.
Erreur n° 1 : programmer le virement avant la date réelle du salaire. Si votre salaire arrive habituellement le 3 du mois et que le virement d’épargne part le 1er, votre compte courant risque le découvert chaque mois. La règle est simple : fixer la date d’exécution un à deux jours ouvrés après la date de réception du salaire, en tenant compte des week-ends et jours fériés qui peuvent décaler les versements.
Erreur n° 2 : fixer un montant d’épargne irréaliste. Mettre 500 € de côté chaque mois sur un salaire de 1 800 € peut sembler vertueux, mais produit mécaniquement des découverts et des agios qui coûtent plus que l’épargne constituée. Mieux vaut partir d’un montant modeste, qui tienne sans forcer, et l’augmenter progressivement.
Erreur n° 3 : ne jamais réviser ses virements permanents. Un changement de salaire, un loyer qui augmente, une naissance, un remboursement de crédit qui se termine : chacun de ces événements modifie la capacité d’épargne. Prévoir un rapide examen des virements permanents une ou deux fois par an, et à chaque changement de situation, suffit à garder un dispositif ajusté.
Les réflexes à adopter pour éviter les mauvaises surprises
- Vérifier la date exacte à laquelle le salaire est crédité avant de programmer un virement permanent.
- Commencer par un montant modeste, quitte à l’augmenter après deux ou trois mois d’observation.
- Revoir ses virements permanents à chaque variation de revenus ou de charges fixes.
- Garder une petite marge de sécurité sur le compte courant pour absorber les imprévus.
Au-delà de ces précautions, prendre quelques minutes pour vérifier la fiabilité d’un site avant d’acheter en ligne protège également le compte courant des prélèvements frauduleux qui, cumulés aux virements automatiques, peuvent fragiliser la trésorerie du mois.
Quel pourcentage du salaire virer sur un livret dès l’ouverture d’un premier compte ?
Il n’existe pas de pourcentage universel. Le montant dépend du salaire, du loyer, des charges fixes et des projets. La méthode consiste à soustraire les postes fixes du revenu, à réserver une marge pour les dépenses courantes et les imprévus, puis à affecter le solde (ou une partie du solde) à l’épargne. Mieux vaut démarrer avec un pourcentage modeste et l’augmenter après quelques mois d’observation.
Un virement permanent est-il difficile à modifier une fois programmé ?
Non. Dans les offres bancaires grand public, la modification, la suspension ou l’annulation s’effectuent directement depuis l’espace client en ligne, sans frais spécifiques dans la plupart des cas et sans justification à fournir. Les conditions précises relèvent de la grille tarifaire de chaque banque.
Mes virements permanents vers mon livret d’épargne sont-ils transférés automatiquement si je change de banque ?
Le service d’aide à la mobilité bancaire prend en charge les virements et prélèvements récurrents émis par des tiers (employeur, bailleur, fournisseurs). Les virements permanents que vous avez vous-même programmés vers une épargne — notamment vers un établissement différent — sont souvent à recréer manuellement sur le nouveau compte, en profitant de l’occasion pour revoir leur montant et leur date.
Que faire si le salaire est versé à une date variable ?
Observer sur deux ou trois mois la date réelle de versement, puis programmer le virement permanent après la date la plus tardive habituellement constatée. Cette marge de sécurité évite les découverts liés aux week-ends, jours fériés ou décalages de paie.
Pour aller plus loin, notamment si vous envisagez de changer de banque alors que des remboursements sont en cours, vous pouvez consulter les étapes du changement de banque avec un crédit en cours.
Programmer ses virements dès l’ouverture du compte revient à poser une architecture simple qui travaille pour vous chaque mois. L’enjeu n’est pas de viser un montant parfait du premier coup, mais d’installer le réflexe : l’épargne part juste après le salaire, le compte courant absorbe les charges, et l’ensemble se réajuste au fil des mois. Cette automatisation progressive, modifiable à tout moment, offre la régularité sans la rigidité — et c’est précisément ce qui permet de construire une épargne durable.