Société Générale constitue une option pertinente pour les particuliers qui souhaitent conserver un contact humain avec leur banque. Elle propose un conseiller personnel joignable directement, des rendez-vous en agence ou par téléphone et des outils numériques pour gérer les opérations courantes.
Ces services ne suffisent toutefois pas à la désigner comme la meilleure banque pour tous. Trois critères doivent guider votre choix : la possibilité de joindre votre conseiller, les opérations accessibles près de chez vous et le coût réel de votre compte. C’est leur combinaison, plutôt que la seule présence d’une agence, qui permet de déterminer si cette banque répond à vos attentes.
Un conseiller personnel réellement accessible : quels services attendre ?
Le principal intérêt d’une banque avec conseiller dédié réside dans la possibilité d’identifier un interlocuteur pour discuter de ses besoins, de ses contrats ou d’un projet financier. Chez SG, la documentation officielle prévoit notamment une ligne téléphonique directe non surtaxée et une messagerie sécurisée pour communiquer avec son conseiller personnel.
La banque dispose également d’un système de prise de rendez-vous permettant de consulter les créneaux disponibles. Selon le motif et les disponibilités, l’échange peut être organisé en agence ou par téléphone. Les modalités de contact du conseiller sont détaillées sur la page consacrée du site SG.
Cette organisation permet de distinguer trois niveaux de contact :
- Le conseiller personnel : un interlocuteur identifié pour les questions liées à votre situation bancaire.
- Le rendez-vous : un échange programmé pour traiter un besoin nécessitant davantage d’explications.
- Le service client général : un canal complémentaire pour obtenir une assistance sur les services bancaires.
Cette distinction est importante. Le service client général annonce une disponibilité du lundi au vendredi de 8 h à 20 h et le samedi de 8 h à 19 h, hors jours fériés. Ces horaires ne constituent pas ceux de votre conseiller personnel. De même, la présence d’un calendrier de réservation ne garantit pas l’obtention immédiate d’un rendez-vous.
Avant de choisir une banque, demandez donc comment vous pourrez joindre votre interlocuteur, quelles modalités de rendez-vous sont proposées et comment vos demandes seront prises en charge lorsqu’il n’est pas disponible.
Agence physique et automates : vérifier les services disponibles
Une agence proche de votre domicile ou de votre lieu de travail représente un avantage pratique pour rencontrer un conseiller. Mais la présence d’une agence ne signifie pas que toutes les opérations bancaires y sont possibles.
SG indique que, depuis janvier 2025, certaines de ses agences ne proposent plus d’automates ni de services de retrait, de dépôt d’espèces ou de remise de chèques. Cela ne signifie pas que ces opérations ont disparu de son réseau : leur réalisation peut nécessiter de se rendre à un automate adapté.
Le réseau Cash Services mutualise progressivement les automates de BNP Paribas, Crédit Mutuel Alliance Fédérale, CIC et de la banque. Selon l’équipement, il peut notamment proposer des retraits, des dépôts d’espèces ou des remises de chèques. Tous les automates ne disposent cependant pas nécessairement des mêmes fonctionnalités.
Cette évolution oblige à distinguer deux besoins : rencontrer physiquement son conseiller et effectuer une opération nécessitant un équipement bancaire. Les services des automates Cash Services permettent de comprendre les opérations concernées et les conditions associées.
Quel coût pour l’offre bancaire présentée ?
Le choix d’une banque avec conseiller ne doit pas reposer uniquement sur l’existence d’une agence ou sur un tarif publicitaire. Pour comparer les offres, il faut identifier la cotisation récurrente, les prestations incluses et les frais liés à vos usages.
Sobrio est une offre bancaire groupée dont le prix mensuel de départ est annoncé à 7,50 €. La cotisation varie notamment selon la carte choisie et les réductions applicables. Ce montant concerne l’offre bancaire ; il ne constitue pas un tarif spécifique pour bénéficier d’un conseiller personnel.
Pour une carte CB Visa associée à Sobrio, les tarifs datés du 1er avril 2026 permettent d’illustrer cette différence :
| Profil | Cotisation mensuelle | Équivalent sur 12 mois |
|---|---|---|
| Tarif général | 8,60 € | 103,20 € |
| 18 à 24 ans | 3,50 € | 42,00 € |
| 25 à 29 ans | 6,88 € | 82,56 € |
Calcul illustratif : cotisation mensuelle × 12, en supposant un montant inchangé pendant un an. Tarifs de la configuration CB Visa dans Sobrio au 1er avril 2026, hors options, promotions éventuelles et frais supplémentaires. Ces montants ne constituent pas un devis personnalisé.
Il faut également tenir compte des prestations déjà incluses. Les frais de tenue de compte sont compris dans Sobrio, tandis que la documentation présente un montant distinct de 7,65 € par trimestre sans cette offre. Les ajouter une seconde fois au forfait reviendrait à surestimer son coût.
La démarche consiste donc à consulter les conditions de l’offre Sobrio, puis à examiner la brochure tarifaire applicable à votre situation.
Pour départager plusieurs banques, le comparateur public des tarifs bancaires permet de sélectionner des établissements, un département et des services à comparer. L’objectif est de confronter des prestations équivalentes, et non des prix d’appel correspondant à des offres différentes.
Quatre vérifications avant de choisir sa banque
Plutôt que de sélectionner un établissement à partir d’un classement général, vous pouvez confronter deux banques sur les mêmes besoins. Voici une méthode simple pour obtenir des informations directement exploitables.
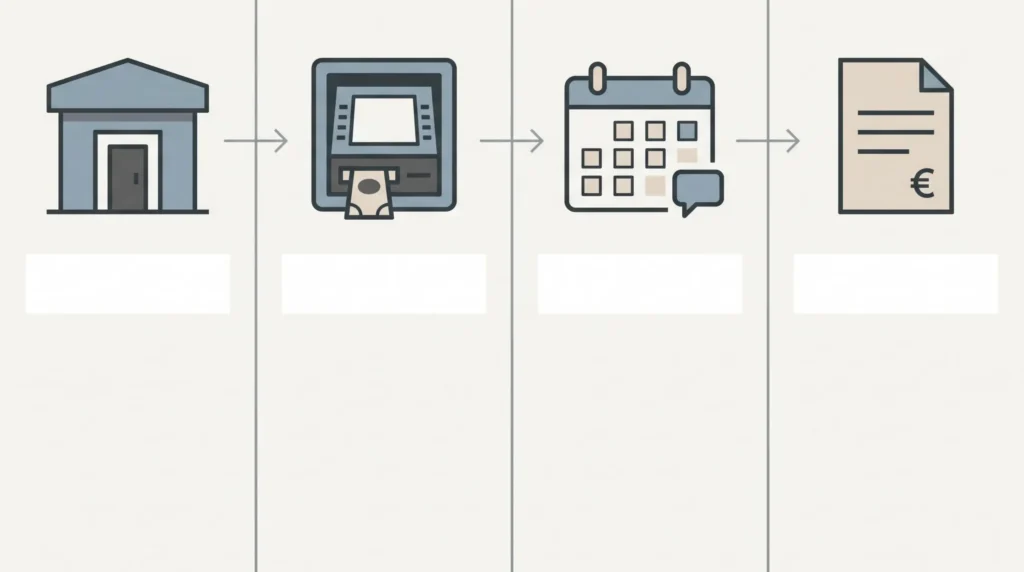
- Identifiez les agences réellement accessibles. Repérez celles que vous pourriez rejoindre régulièrement et vérifiez leurs horaires ainsi que leurs modalités d’accueil. Une agence proche mais difficilement accessible au moment souhaité peut être moins pratique qu’une autre un peu plus éloignée.
- Contrôlez les opérations nécessaires. Si vous déposez régulièrement des espèces ou des chèques, vérifiez les équipements disponibles et leur emplacement. Si votre priorité est le conseil, privilégiez les conditions d’accueil et de rendez-vous.
- Évaluez le contact avec le conseiller. Demandez comment le joindre directement, quelles modalités de rendez-vous existent et comment les demandes sont prises en charge en son absence. Comparez les réponses pour des besoins similaires, sans supposer qu’une banque sera systématiquement plus réactive.
- Calculez le coût annuel. Choisissez une configuration correspondant à vos habitudes, additionnez les frais réellement applicables et vérifiez ce qui est déjà inclus. Comparez ensuite ce total aux prestations offertes par les autres établissements envisagés.
Cette démarche permet de prendre une décision en fonction de votre utilisation réelle. Si vous envisagez de quitter votre établissement actuel, renseignez-vous également sur l’aide à la mobilité bancaire, gratuite pour les comptes concernés.
Faut-il privilégier Société Générale ?
Oui, si vous recherchez un interlocuteur personnel et que les services proposés localement correspondent à vos habitudes. L’association d’un conseiller identifiable, de rendez-vous programmables et de services bancaires physiques constitue une raison concrète d’envisager cet établissement.
Le choix reste néanmoins conditionné à trois vérifications : obtenir les modalités de contact attendues, disposer des opérations nécessaires à proximité et accepter le coût annuel de l’offre adaptée à votre situation.
Si l’un de ces critères ne vous convient pas, comparez d’autres banques disposant d’agences. La meilleure option est celle qui répond à vos besoins vérifiés, pas nécessairement celle qui annonce le plus de services.